Sejko: Shitja e kredive të këqija procedurë e ligjshme, po punojmë me Ministrinë e Drejtësisë për të gjetur zgjidhje në favor të qytetarëve
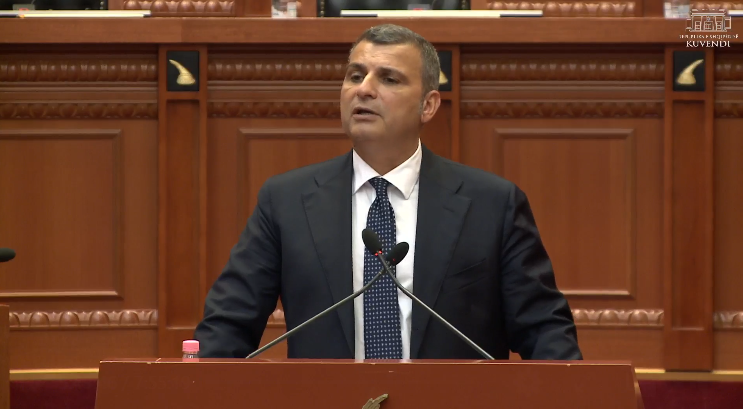
TIRANË, 19 korrik/ATSH/ Guvernatori i Bankës së Shqipërisë, Gent Sejko ka deklaruar në Kuvend se shitja e kredive të këqija në kompani të licencuara ishte procedurë e ligjshme.
Duke u ndalur te çështja e mikrokredive për të cilën SPAK ka nisur një hetim, guvernatori Sejko gjatë raportimit në Kuvendin e Shqipërisë bëri të ditur se Banka e Shqipërisë ka respektuar kuadrin legjislativ dhe rregullativ.
Sipas tij, gjetja e një zgjidhje për kreditë e këqija ishte një rekomandim i FMN-së, e cila e ka konsideruar këtë një çështje të sigurisë kombëtare.
Më tej, Sejko duke iu referuar një raporti të Prokurorisë, lexuar nga kryetari i Grupit Parlamentar të PD-së, Gazment Bardhi, tha se ka një keqkuptim nga prokuroria e Tiranës.
“Materiali i Prokurorisë që ju lexuat ka një keqkuptim të madh për rolin e Bankës. Është keqkuptuar funksioni dhe roli i BSH-së, dhe i ka kthyer dyshimet në akuzë penale. Roli dhe funksioni i Bankës së Shqipërisë janë përcaktuar në ligj dhe unë ju garantoj se BSH ka respektuar strikt kërkesat ligjore dhe rregullative në këtë proces. Ato materiale që unë e kam parë përmes medieve copa-copa janë të gabuara”, theksoi ai.
Sipas Sejkos niveli i kredive me problem në vitin 2021 ka qen alarmant.
“Është quajtur çështje e sigurisë kombëtare me rreth 14 miliardë euro depozita dhe 1.2 miliardë euro kredi të pakthyera, ishte alarmante. Në momentin që sapo u emërova, një nga detyrat kryesore ka kërkuar pastrimin e bankave nga këto kredi, pasi cënohej stabiliteti financiar, depozitat e klientëve. Duhet të jemi koshient që ne kemi 11 banka me 1.9 milion depozitues me 16 miliardë euro depozita sot. Ndërsa në atë kohë ishin 10 miliardë euro depozita. Ishte realisht çështje e sigurisë kombëtare nëse bankat do të shkonin drejt falimentit dhe do të humbisnin këto depozita”, theksoi Sejko.
Për këtë arsye, vijoi ai, me rekomandime të FMN-së, me të cilën në atë kohë kemi qenë në marrëveshje, dhe FMN ka pasur përfaqësi në Shqipëri, u bë një marrëveshje e detajuar, u bë një plan masash me qeverinë, ku një nga pikat ishte lehtësimi i kushteve për kompanitë që do të merreshin me ndjekjen e borxhit.
“Ky është një standard ndërkombëtar që ndiqej edhe nga Serbia dhe Greqia dhe një standard që ka ekzistuar edhe në Shqipëri që me Agjencinë e Trajtimit të Kredive. Që në vitin 2001 kreditë e pastruara nga bilanci i bankave shtetërore i kaluan ATK-së. Ende sot janë një ndjekje rreth 4 mijë dosje”, tha Sejko.
Sa i përket sektorit privat, Sejko theksoi se ishte një pikë e rekomanduar nga FMN dhe FMN e rikonfirmoi në një konferencë për shtyp sipas pyetjeve që ju bënë nga gazetarët, duke qenë se çështja u diskutua gjerazi në medie.
“Pra praktikisht licencimi i kompanive, aktiviteti i kredisë, shitblerja, kalimi i kredive nga institucionet bankare në institucione jobankare bazohet në dispozita të kodit civil dhe sot është i ligjshëm. Kushdo, qoftë përmbaruesit, qoftë institucionet e tjera mund të blinin kredi nga bankat, ky aktivitet kishte nisur që në 2009 dhe disa kompani të licencuara edhe nga BSH ishin në treg, pra nuk ishte aktivitet i paligjshëm. Ishte bazuar në dispozitat e kodit civil. Ajo që rekomandoi FMN dhe ajo që ne bëmë, sipas planit të masave, ishte licencimi i këtyre kompanive për të blerë portofolet e këqija. MCA nuk ishte e vetmja kompani, pasi ishin edhe të tjera. Qëllimi ishte për t’i future në regjistrin e kredive këta klientë. BSH nxori një rregullore në vitin 2005 që detyronte bankat t’i fshinin kredit e këqija të papaguara deri në 3 vite”, deklaroi Sejko.
Dhe Banka, vuri në dukje Sejko, me qëllim ruajtjen e stabilitetit financiar, ruajtjen e bankave dhe këtyre depozitave, kundrejt një grupi klientësh të cilët për vështirësi financiare apo mosdashje nuk kishin paguar kreditë, licencoi këto kompani.
“Nuk ishte aktivitet i paligjshëm, por u rregullua brenda kontekstit rregullator. Këshilli Mbikëqyrës i BSH-së, e miratoi këtë bazuar në planin e masave të rekomanduara nga FMN. Nuk është çështje penale por aktivitet rregullativ i një banke qendrore dhe një standard ndërkombëtar i ndjekur në të gjitha bankat qendrore. Këto institucione kishin licencë financiare jo banka. U licencuan për këtë aktivitet specifikisht”, tha ai.
U bë sipas Sejkos, veçanërisht në mënyrë që këta klientë të ishin brenda këtyre kompanive.
”Skema e shitjes së kredive është një aktivitet i ligjshëm”, shtoi ai.
Sejko më tej bëri të ditur BSH mori masa për situatën e krijuar nga një bashkëpunim i mundshëm i paligjshëm mes këtyre institucioneve me përmbaruesit. Ai siguroi se situata e krijuar nuk ka lidhje fare me skemat piramidale.
“Nëse kanë bërë vjedhje ndaj klientëve duhen dënuar. Ta zmadhosh procesin e ti quash piramidale kur nga 96 milion euro janë arkëtuar vetëm 10 % dhe diferenca nuk janë gjetur si klientë nuk qëndron. Nëse nuk kanë respektuar kushtet duke dalë nga kushtet e kontratave dhe bashkëpunuar në shkelej të ligjeve të përmbarimit kjo është shkelje”, sqaroi sejko.
Ai theksoi se edhe numri 100 mijë klientë, i dalë në medie është i zmadhur.
“Kanë qenë 96 mijë klientë të shitur për katër kompani nga të cilët një pjesë e mirë kanë paguar. Sot janë 60 mijë klientë në 4 kompani dhe dy kompani janë në proces hetimor dhe BSH u hoqi licencën. Më parë, ne ua kishim pezulluar”, deklaroi ai.
Sejko theksoi se revokimi apo heqja e licencës nga BSH nuk do të zvogëlonte problemin, pasi kontratat e borxhit është titull ekzekutiv dhe këta klientë do të ndiqen nga përmbaruesit.
Rastet e kompanive të cilave ju janë hequr licencat, theksoi ai, kanë kaluar në procese ligjore. Sipas tij, BSH ka pasur 80 ankesa në 8 vite, ndërsa pas revokimit të licencave janë 144 ankesa, nga të cilat, 100 pyesin nëse do të duhet të vijojnë të paguajnë kredinë, 17 kërkesa me procedurat përmbarimore.
Nga ana tjetër, Sejko tha se me Ministrinë e Drejtësisë po punohet për të gjetur një zgjidhje në favor të qytetarëve, ndërsa me Bankën Botërore po shikohet edhe mundësia e rishikimit të rregullores, ku një ndër masat që duhet përmirësuar është vendosja e tavanit për interesa e këtyre kredive.